Merestorasi Integritas dan Kepercayaan Pasar Modal
IVOOX.id – Pasar modal secara teoretis merupakan cerminan optimisme ekonomi nasional sekaligus tempat bertemunya kebutuhan pendanaan dan alokasi modal produktif.
Namun, fluktuasi di Bursa Efek Indonesia (BEI) belakangan ini menunjukkan adanya persoalan mendasar di balik pergerakan indeks harian.
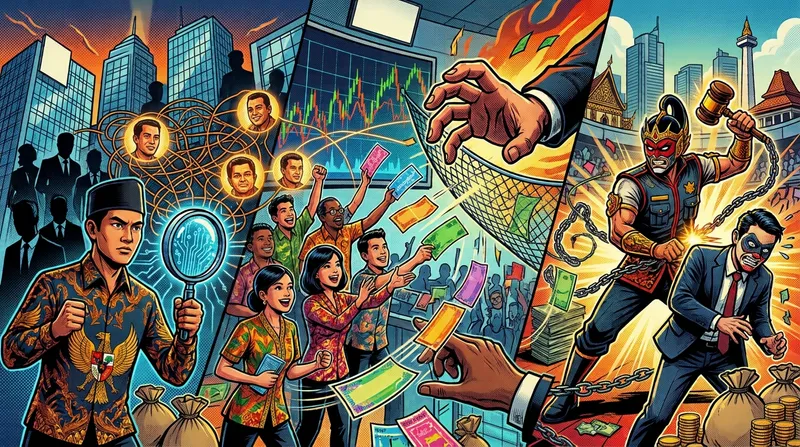
Isu manipulasi harga saham atau saham gorengan, konsentrasi kepemilikan yang tidak transparan, hingga minimnya keterbukaan informasi mengenai pemilik manfaat akhir (ultimate beneficial owner) tidak lagi dapat dianggap sebagai persoalan kecil dalam dinamika pasar.
Ketika MSCI menunda penyesuaian bobot saham Indonesia di tengah persoalan transparansi kepemilikan dan tata kelola pasar, bursa domestik sesungguhnya sedang menghadapi peringatan serius terkait integritas dan kredibilitasnya di mata investor global. Kepercayaan pasar tidak dapat dibangun di atas fondasi yang permisif terhadap kejahatan keuangan.
Reformasi tata kelola BEI tidak boleh berhenti pada penyusunan regulasi, tetapi harus diwujudkan melalui pembenahan struktur kepemilikan yang tidak transparan dan penegakan hukum secara konsisten demi melindungi investor, terutama pemegang saham minoritas. Untuk memahami urgensi pembenahan pasar modal, perlu dibedakan antara gejala di permukaan dan akar persoalan yang sesungguhnya.
Penurunan Indeks Harga Saham Gabungan (IHSG) atau arus keluar modal asing (capital outflow) kerap dikaitkan dengan faktor eksternal, seperti kenaikan suku bunga global dan dinamika geopolitik.
Namun, kerentanan pasar modal juga bersumber dari persoalan domestik, terutama belum optimalnya perlindungan terhadap pemegang saham minoritas dan keterbatasan transparansi kepemilikan manfaat akhir (beneficial ownership).
Kerapuhan tata kelola tersebut memiliki mekanisme transmisi yang nyata terhadap perekonomian riil. Ketika Bank Indonesia mempertahankan suku bunga acuan untuk menjaga stabilitas nilai tukar dan mengendalikan inflasi, ruang penurunan biaya pembiayaan melalui perbankan menjadi terbatas.
Dalam situasi demikian, pasar modal seharusnya berfungsi sebagai alternatif pendanaan yang efisien bagi korporasi untuk membiayai investasi dan ekspansi usaha.
Namun, ketika investor ritel maupun institusi menahan penempatan modal akibat kekhawatiran terhadap manipulasi harga saham dan struktur kepemilikan yang tidak transparan, fungsi intermediasi pasar modal menjadi terhambat.
Kondisi tersebut berpotensi membatasi akses pembiayaan korporasi dan menunda ekspansi usaha, yang pada akhirnya dapat mengurangi penciptaan lapangan kerja baru. Bagi rumah tangga, dampaknya dapat tercermin pada tertahannya pertumbuhan pendapatan riil dan melemahnya daya beli masyarakat.
Dengan demikian, stabilitas makroekonomi yang dijaga melalui kebijakan moneter berisiko kehilangan sebagian manfaatnya apabila pasar keuangan domestik tidak mampu menjalankan fungsi utama sebagai sarana alokasi modal yang transparan, efisien, dan berkeadilan.
Transparansi hukum
Sebagian pihak berpandangan pengetatan regulasi perdagangan, penerapan mekanisme penghentian sementara perdagangan (circuit breaker), hingga penyusunan berbagai indeks bertema keberlanjutan telah mencerminkan komitmen terhadap pembenahan pasar modal.
Pandangan tersebut kerap disertai anggapan bahwa kerugian investor ritel terutama disebabkan oleh rendahnya literasi keuangan dan keterbatasan kemampuan individu dalam mengelola risiko investasi spekulatif. Namun, pendekatan demikian belum sepenuhnya menjawab persoalan struktural yang dihadapi pasar modal.
Literasi keuangan yang tinggi sekalipun tidak cukup melindungi investor apabila informasi fundamental dan struktur kepemilikan emiten tidak diungkapkan secara memadai, termasuk ketika kepemilikan disamarkan melalui hubungan antarpihak dan entitas yang kompleks.
Menempatkan seluruh tanggung jawab risiko pada investor ritel maupun investor global, tanpa membenahi potensi manipulasi pasar dan kelemahan pengawasan, justru dapat mengabaikan tanggung jawab kelembagaan dalam menjaga integritas perdagangan efek.
Oleh karena itu, restorasi integritas pasar modal setidaknya perlu difokuskan pada tiga langkah konkret. Pertama, penegakan transparansi kepemilikan manfaat akhir secara menyeluruh dan berkala.
Langkah ini diperlukan untuk memastikan identitas pemilik manfaat dan pemegang saham pengendali dapat ditelusuri secara jelas, termasuk apabila kepemilikan dilakukan melalui entitas perantara atau perusahaan cangkang. Keterbukaan tersebut menjadi landasan penting untuk mengidentifikasi hubungan afiliasi, mencegah penyamaran kepemilikan, serta meningkatkan akuntabilitas emiten dan pelaku pasar.
Kedua, peningkatan standar saham beredar di publik (free float) yang mencerminkan kepemilikan riil, disertai pengawasan terhadap konsentrasi kepemilikan saham yang tinggi (high shareholding concentration).
Kebijakan ini penting untuk memastikan pembentukan harga saham berlangsung secara wajar berdasarkan mekanisme permintaan dan penawaran yang sehat, bukan akibat dominasi kelompok tertentu atau transaksi terkoordinasi yang menciptakan gambaran semu mengenai aktivitas perdagangan (coordinated trading).
Peningkatan jumlah saham yang benar-benar tersedia untuk diperdagangkan publik juga dapat memperbaiki likuiditas, memperluas partisipasi investor, dan mengurangi risiko distorsi harga akibat kepemilikan yang terlalu terkonsentrasi.
Ketiga, penerapan sanksi pidana dan denda administratif yang efektif serta memberikan efek jera terhadap pelaku pelanggaran dan kejahatan pasar modal.
Penegakan hukum tidak cukup hanya menyasar pihak yang secara langsung melakukan manipulasi perdagangan, tetapi juga perlu menjangkau pihak lain yang terbukti terlibat, termasuk penjamin emisi efek maupun pihak yang membantu terjadinya kejahatan korporasi.
Konsistensi penegakan hukum menjadi faktor penentu karena regulasi yang baik tidak akan menghasilkan pasar yang kredibel apabila pelanggaran tidak ditindak secara transparan, proporsional, dan berkeadilan.
Pada prinsipnya, pasar modal yang sehat tidak semata-mata diukur dari seberapa tinggi indeks mampu meningkat dalam jangka pendek atau seberapa besar nilai transaksi yang tercatat setiap hari.
Keberlanjutan bursa justru ditentukan oleh kemampuan sistem dalam memberikan kepastian hukum, menjamin keterbukaan informasi, dan menyediakan perlindungan yang setara bagi seluruh investor.
Mengakhiri toleransi terhadap praktik manipulasi harga saham dan struktur kepemilikan yang tidak transparan merupakan langkah mendasar untuk memulihkan kepercayaan publik.
Restorasi integritas pasar modal bukan hanya agenda pembenahan industri keuangan, melainkan juga bagian penting dari upaya menjaga kualitas pertumbuhan ekonomi nasional.
Dengan tata kelola yang kredibel, penegakan hukum yang konsisten, dan perlindungan investor yang efektif, pasar modal Indonesia dapat kembali menjalankan perannya sebagai sumber pembiayaan produktif sekaligus memperoleh pijakan yang lebih kokoh dalam persaingan pasar keuangan global.
Penulis: Perdana Wahyu Santosa
Guru Besar FEB YARSI University dan Direktur Riset GREAT Institute.
Sumber: Antara

0 comments